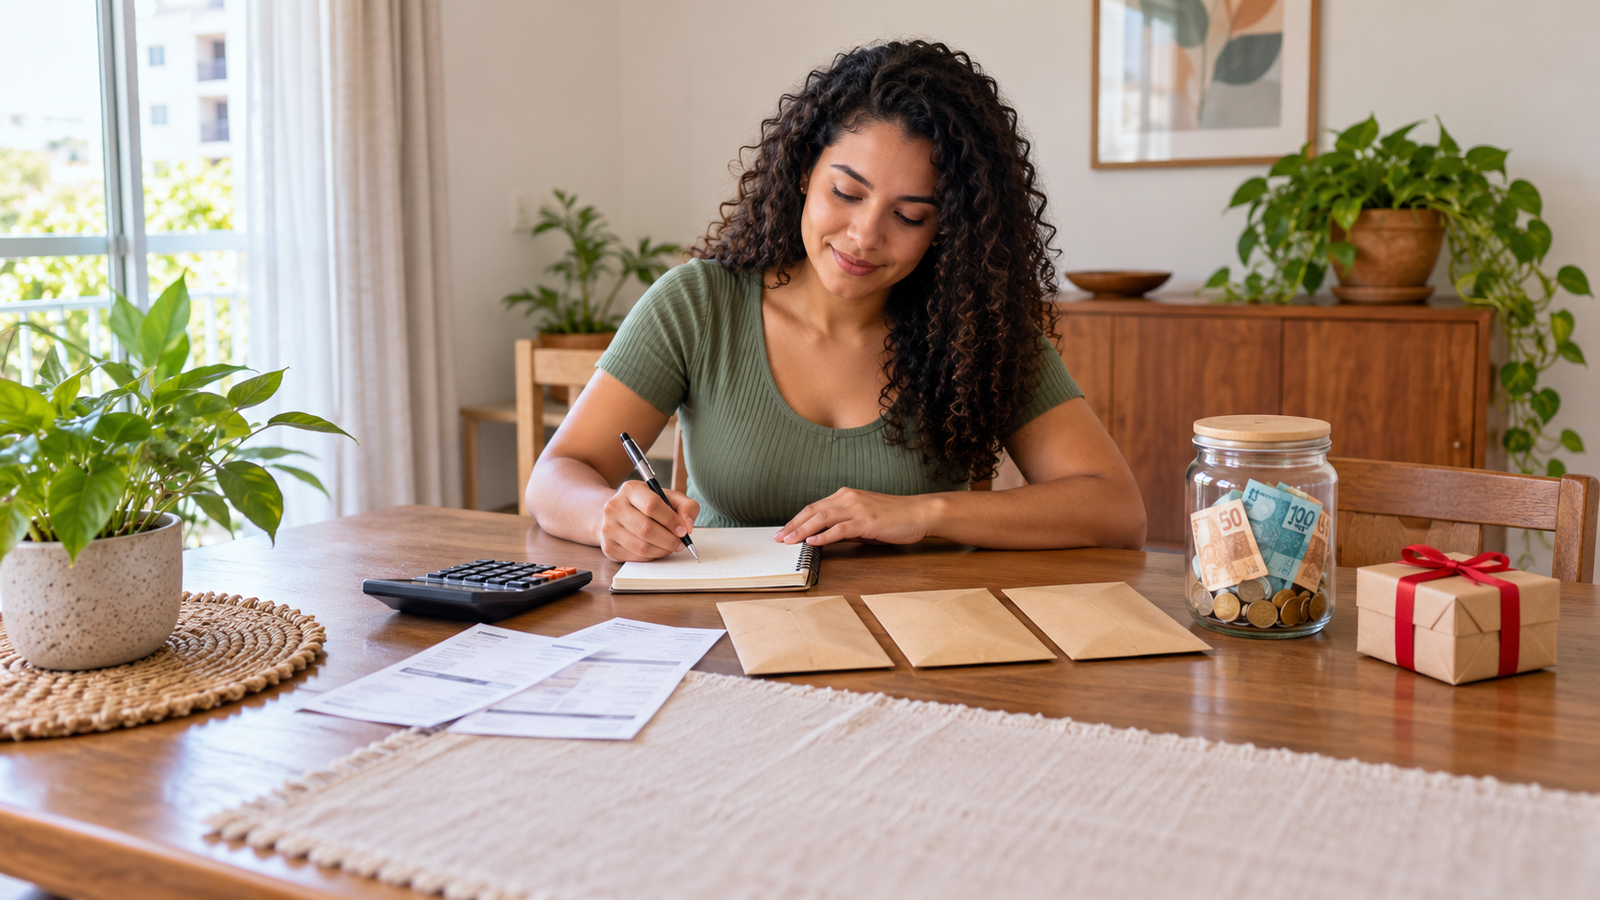
Quando o décimo terceiro entra na conta, várias necessidades aparecem ao mesmo tempo: dívidas, presentes, impostos, material escolar, viagem e compras adiadas. Não existe uma divisão universal que funcione para todas as famílias. A melhor escolha depende de juros, estabilidade da renda, despesas próximas e existência de reserva.
Quando o décimo terceiro é pago?
Segundo o Ministério do Trabalho e Emprego, o décimo terceiro corresponde a um salário mensal para quem trabalhou durante todos os meses do ano, ou ao valor proporcional quando aplicável.
O pagamento pode ocorrer integralmente até 30 de novembro. Quando dividido, a primeira parcela deve ser paga até 30 de novembro e a segunda até 20 de dezembro. Os descontos sobre o valor total aparecem na segunda parcela.
Por isso, não conte com duas parcelas iguais: a segunda pode ser menor.
Resposta rápida
Comece protegendo despesas essenciais e atrasadas. Depois, compare os juros das dívidas, separe valores previsíveis de janeiro e construa uma reserva. Compras e lazer entram com o que permanecer, dentro de um limite definido.
Passo 1: descubra o valor líquido
Veja o contracheque e confirme quanto realmente entrará, especialmente na segunda parcela. Não planeje usando apenas o salário bruto.
Liste também outras rendas e gastos extraordinários do período, mas não misture crédito disponível com dinheiro recebido. Limite do cartão não é renda.
Passo 2: faça um retrato das dívidas
Anote para cada dívida:
- saldo total;
- parcela mensal;
- taxa de juros;
- atraso existente;
- desconto oferecido para quitação;
- impacto sobre serviços essenciais ou patrimônio.
O Banco Central orienta mapear as dívidas e entender taxas e valores antes de priorizá-las. Em geral, dívidas com juros altos crescem rapidamente, mas negociações devem preservar alimentação, moradia, saúde e transporte.
Passo 3: reserve o início do ano
Janeiro costuma reunir despesas previsíveis: IPTU, IPVA, matrícula, material escolar, seguros e faturas das festas. Elas não são emergências, porque sabemos que chegarão.
Some os valores prováveis e separe essa quantia antes de decidir quanto está livre para compras.
Passo 4: avalie a reserva de emergência
Quem não possui nenhuma reserva fica vulnerável a usar crédito caro diante de um imprevisto. Mesmo uma quantia inicial pequena pode evitar novo endividamento.
A reserva deve ficar em alternativa de baixo risco, liquidez e compreensão simples para o titular. Não use dinheiro destinado a emergências em investimentos voláteis ou produtos que você não entende.
Quitar tudo ou manter uma parte guardada?
Depende do cenário.
Dívida cara e renda estável
Pode ser vantajoso negociar dívidas de cartão, cheque especial ou outras taxas elevadas, mantendo ao menos um pequeno colchão para despesas imediatas.
Sem dívidas, mas sem reserva
O décimo terceiro pode iniciar ou reforçar a reserva e cobrir despesas de janeiro.
Renda instável
Preservar liquidez pode ser mais importante. Negocie dívidas sem comprometer todo o dinheiro se isso deixar a família sem recursos básicos.
Dívida barata e reserva formada
Compare o desconto para antecipação, os juros e seus objetivos. Nem toda dívida precisa ser quitada automaticamente se as parcelas cabem com segurança e não há vantagem financeira relevante.
Como negociar dívidas
Peça o saldo atualizado e propostas por escrito. Compare desconto à vista com parcelamento e confirme se a quitação encerrará o contrato.
Não aceite parcela apenas porque é menor. Verifique o total pago, quantidade de meses e juros. Nunca faça depósito em conta indicada por contato não confirmado. Procure os canais oficiais do credor.
Uma divisão prática — apenas como ponto de partida
Depois de garantir necessidades essenciais, você pode criar quatro envelopes:
- Dívidas prioritárias.
- Despesas de janeiro.
- Reserva de segurança.
- Presentes, lazer e compras.
Os percentuais devem refletir sua realidade. Uma família endividada pode destinar quase tudo aos três primeiros grupos; outra, sem dívidas e com reserva, pode usar parte maior para objetivos e lazer.
Posso usar na Black Friday?
Sim, se a compra estava planejada, o desconto for real e o gasto não retirar dinheiro das prioridades. Pesquise o histórico, some frete e juros e compare o modelo exato.
Receber o décimo terceiro pouco antes das promoções aumenta a sensação de disponibilidade. Trate a compra como parte do orçamento, não como dinheiro extra sem destino.
Erros comuns
- Planejar com o valor bruto.
- Gastar a primeira parcela e esquecer os descontos da segunda.
- Ignorar despesas de janeiro.
- Quitar uma dívida e voltar imediatamente ao cartão.
- Usar todo o dinheiro e permanecer sem reserva.
- Aceitar negociação sem conferir o total.
- Comprar por pressão de prazo.
- Investir em algo que não entende buscando retorno rápido.
Perguntas frequentes
É melhor pagar dívida ou investir?
Compare o custo da dívida com o retorno líquido e o risco do investimento. Dívidas caras normalmente exigem prioridade, mas preserve necessidades essenciais e uma margem mínima de segurança.
Posso antecipar parcelas?
Peça ao credor o cálculo com redução proporcional dos juros quando aplicável e compare a economia. Guarde o comprovante e a confirmação de quitação.
Devo comprar presentes?
Presentes podem fazer parte do planejamento, desde que tenham limite e não dependam de endividamento que comprometa os meses seguintes.
Em resumo
O décimo terceiro funciona melhor quando recebe um destino antes de ser gasto. Conheça o valor líquido, proteja o essencial, organize dívidas e janeiro, construa reserva e só então defina compras e lazer.
Antes de comprar, veja também como identificar descontos verdadeiros e evitar golpes na Black Friday.
Fontes consultadas
Conteúdo educativo e geral. Decisões financeiras devem considerar renda, contratos e necessidades individuais.